MoneyGram® : Envoi d'argent
- 4,5
- Note
- 5.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand je dois envoyer de l’argent à quelqu’un, je ne cherche pas forcément l’application la plus riche en fonctions. Je veux surtout comprendre rapidement le parcours, éviter une erreur de destinataire et savoir si le service correspond réellement à ma situation. C’est dans cette logique que j’ai testé MoneyGram® Transferts d'argent, une application financière gratuite développée par MGI, pensée autour d’un besoin très précis : organiser un transfert d’argent depuis un téléphone.
Son intérêt ne se résume pas à la possibilité d’envoyer des fonds. L’application mérite surtout d’être évaluée selon le contexte : transfert occasionnel ou fréquent, bénéficiaire habitué au numérique ou non, besoin de simplicité ou recherche du meilleur compromis possible entre rapidité, coût et mode de réception. Dans mon expérience, elle peut être pratique quand on veut rester dans l’écosystème MoneyGram, mais elle ne remplace pas automatiquement toutes les solutions bancaires ou les services numériques spécialisés.
Comment décider si MoneyGram correspond à votre besoin
Le premier critère est le parcours que vous utilisez déjà. Une personne qui souhaite effectuer un transfert ponctuel n’a pas les mêmes attentes qu’un utilisateur qui envoie régulièrement de l’argent à sa famille. Dans le premier cas, une interface claire et un processus guidé comptent beaucoup. Dans le second, la visibilité sur les frais, le suivi, les modalités de réception et la facilité de répéter l’opération deviennent essentielles.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Je conseille aussi de réfléchir au destinataire avant de commencer. Envoyer de l’argent à quelqu’un qui utilise facilement une application n’est pas la même chose que soutenir une personne qui préfère retirer les fonds selon une méthode plus traditionnelle. Le bon choix dépend donc moins du nom de l’application que de la jonction entre votre méthode de paiement, le pays concerné et la façon dont le bénéficiaire veut récupérer l’argent.
Un autre point important est la vérification attentive des informations. Pour un transfert, une faute dans le nom ou une sélection précipitée du bénéficiaire peut créer davantage de problèmes qu’une interface un peu moins élégante. Je prends donc le temps de relire chaque champ avant de confirmer. Ce réflexe est particulièrement utile quand on envoie de l’argent à un proche dont le nom comporte plusieurs prénoms, des accents ou une translittération différente.
L’application est classée dans la catégorie finance et s’adresse à un public très large, avec une classification PEGI 3. Elle est gratuite à installer, ce qui facilite le premier essai. Cela ne signifie pas que chaque opération est gratuite : il faut distinguer le prix de l’application des éventuels coûts liés au transfert, au mode de paiement, à la destination ou à la réception. Cette différence est fondamentale et mérite d’être examinée avant la validation.
Une prise en main adaptée aux transferts ponctuels
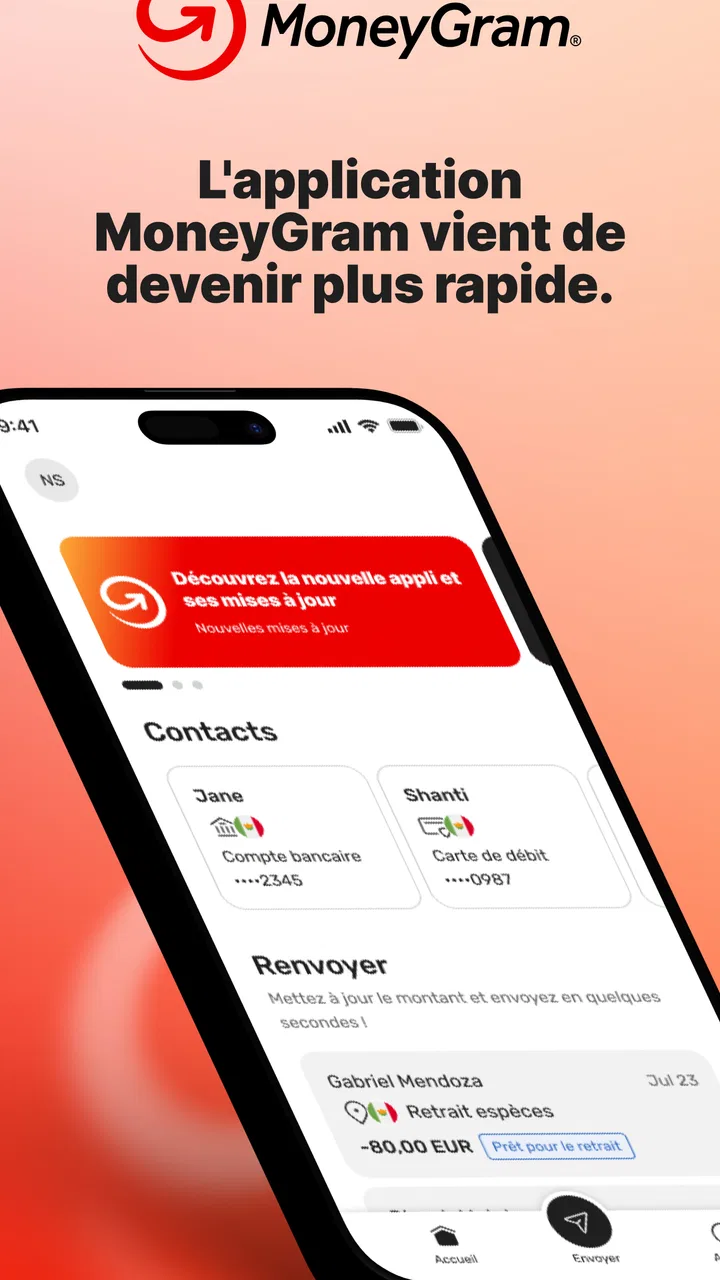
Ce que j’apprécie dans ce type d’outil, c’est la possibilité de préparer l’opération sans devoir ouvrir un ordinateur. Le téléphone devient le point de départ pour saisir les informations, vérifier le parcours et avancer à son rythme. Pour un utilisateur qui n’effectue pas de transfert chaque semaine, cette approche est plus rassurante qu’un système rempli de réglages permanents ou de tableaux financiers.
Je recommande toutefois de ne pas confondre simplicité et automatisme. Une application de transfert ne doit pas être utilisée dans la précipitation. Avant de confirmer, je vérifie le pays, le montant, le bénéficiaire et la méthode de réception proposée. Je garde également une trace de la référence de l’opération lorsque l’application en fournit une, car elle peut être utile si le destinataire doit demander de l’aide ou si je dois retrouver les détails plus tard.
Un scénario courant illustre bien son intérêt : un proche a besoin d’un soutien financier imprévu et vous n’êtes pas dans le même pays. Avec MoneyGram, je peux commencer la démarche depuis le mobile au lieu d’attendre d’être devant un ordinateur ou de chercher un point de service. La valeur réelle est alors la continuité du parcours, surtout lorsque la situation demande une réaction rapide mais pas une décision prise à l’aveugle.
Les points qui rendent l’expérience convaincante
Le principal avantage est la spécialisation. L’application ne cherche pas à devenir une banque complète, un outil de budget et un portefeuille de paiement en même temps. Elle reste centrée sur le transfert d’argent. Pour moi, cette orientation réduit la dispersion : quand j’ouvre l’application, je sais pourquoi je suis là et quelles informations je dois préparer.
Sa popularité donne aussi un indice intéressant sur son adoption. Elle affiche une moyenne de 4,5 fondée sur environ 88 000 évaluations, tandis que le nombre d’installations dépasse cinq millions. Je ne prends pas ces chiffres comme une garantie personnelle, mais ils montrent que le service est suffisamment connu pour être envisagé par des utilisateurs qui recherchent une solution de transfert identifiée plutôt qu’une application bancaire inconnue.
Le développeur est MGI, et l’application existe depuis septembre 2018. Cette présence dans le temps compte pour une catégorie où la confiance est importante. Elle ne dispense pas de contrôler chaque transaction, mais elle rend le produit plus crédible qu’un outil apparu récemment sans historique visible. La version actuelle est 27.11.0, et l’application fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils qui ne sont pas récents.
J’ai également trouvé utile de séparer mentalement trois étapes : préparer, vérifier, puis confirmer. Beaucoup d’erreurs viennent du fait que l’utilisateur passe directement de la saisie à la validation. Dans MoneyGram, je traite la première étape comme une préparation administrative, la deuxième comme une relecture obligatoire et la troisième comme un engagement. Cette méthode ne dépend pas d’une fonction cachée ; c’est une façon plus sûre d’utiliser l’application.
Ce qu’il faut contrôler avant de confirmer
Le premier contrôle concerne le coût global. Une application gratuite peut proposer un transfert dont le coût varie selon les paramètres de l’opération. Je regarde donc le récapitulatif présenté avant de confirmer, plutôt que de me fier à une estimation mentale. Le montant envoyé, le montant reçu et les frais ne doivent pas être confondus : ce sont trois éléments différents qui peuvent modifier la décision.
Le deuxième contrôle concerne le délai attendu. Même lorsqu’un transfert est initié rapidement depuis le téléphone, la disponibilité des fonds peut dépendre de la méthode choisie et du parcours du bénéficiaire. Je n’utiliserais donc pas une application de ce type pour promettre une heure précise à quelqu’un sans avoir vérifié les conditions affichées pour l’opération en question.
Le troisième contrôle concerne l’assistance. Pour un transfert important, je préfère savoir où retrouver les informations de suivi et comment expliquer le problème au destinataire. Conserver la référence, le montant et la date de l’opération dans une note personnelle est une habitude simple. Elle évite de fouiller dans plusieurs écrans lorsque le bénéficiaire vous appelle quelques heures plus tard.
Enfin, je déconseille d’utiliser le téléphone d’une autre personne pour effectuer un transfert sans réfléchir à la sécurité du compte et aux données saisies. Si vous devez exceptionnellement le faire, prenez le temps de vous déconnecter correctement et de vérifier que les informations personnelles ne restent pas visibles. Ce conseil est particulièrement important dans une application financière, même si l’installation elle-même est gratuite.
Quand une autre catégorie de solution peut être préférable
MoneyGram n’est pas forcément le meilleur choix pour quelqu’un qui réalise uniquement des paiements domestiques entre ses propres comptes. Dans ce cas, l’application bancaire habituelle peut être plus directe, car elle se trouve déjà dans le même environnement que le compte à débiter. Ajouter un service spécialisé pourrait créer une étape supplémentaire sans apporter de bénéfice évident.
Elle peut également être moins adaptée à une personne qui cherche avant tout à gérer son budget, programmer des paiements récurrents, suivre ses dépenses et consulter l’ensemble de ses comptes. Une application de transfert répond à une tâche ciblée ; elle ne doit pas être jugée comme si elle avait vocation à remplacer un outil de gestion financière personnel.
Les portefeuilles numériques et les services de paiement entre particuliers peuvent convenir davantage lorsque l’expéditeur et le destinataire utilisent déjà la même plateforme. Leur avantage est souvent la familiarité et la rapidité d’un échange au sein d’un réseau existant. En revanche, si le bénéficiaire ne possède pas le même outil ou préfère un autre mode de réception, cette simplicité peut disparaître.
Pour des transferts internationaux réguliers, je comparerais systématiquement plusieurs catégories : l’application spécialisée, la banque, le portefeuille numérique et le service de transfert proposant une conversion de devises. Il ne faut pas choisir uniquement sur la réputation ou l’apparence de l’interface. Le coût total, le taux appliqué, le délai, la disponibilité dans le pays concerné et la facilité de retrait doivent être examinés ensemble.
Le coût réel du changement de méthode
Passer d’une solution à une autre ne coûte pas seulement de l’argent. Il faut aussi recréer un carnet de bénéficiaires, apprendre un nouveau parcours, vérifier les possibilités de réception et expliquer au proche comment récupérer les fonds. Pour un transfert isolé, cette charge peut être disproportionnée. Dans ce cas, utiliser une application déjà comprise peut être plus raisonnable, même si une autre option semble légèrement plus intéressante sur le papier.
À l’inverse, une personne qui envoie régulièrement de l’argent devrait prendre le temps de comparer. Une petite différence répétée peut devenir significative au fil des opérations. Je préparerais une comparaison avec le même montant, le même pays de destination et le même mode de réception, puis je noterais séparément les frais, le montant reçu et le délai annoncé. Sans cette méthode, on risque de comparer des opérations qui ne sont pas réellement équivalentes.
Le changement peut aussi perturber les habitudes du bénéficiaire. Si celui-ci sait déjà comment utiliser un parcours MoneyGram, lui demander de passer à un portefeuille numérique ou à une procédure bancaire peut créer une difficulté inattendue. Le meilleur service n’est pas toujours celui qui semble le plus moderne ; c’est parfois celui que les deux personnes savent utiliser sans assistance permanente.
Mon conseil est donc de tester une nouvelle méthode avec une petite opération lorsque c’est possible et approprié, avant de lui confier un transfert plus important. Cela permet de vérifier le parcours réel, la compréhension du destinataire et les étapes de récupération. Je ne considérerais pas ce test comme une preuve définitive pour toutes les destinations, mais comme une manière prudente de réduire les surprises.
À qui je recommande l’application
Je la recommande en priorité à quelqu’un qui veut une application dédiée aux transferts d’argent, qui préfère effectuer la démarche depuis son téléphone et qui souhaite retrouver une marque connue dans ce domaine. Elle convient particulièrement aux transferts occasionnels, lorsque la simplicité du parcours compte davantage que la gestion complète de ses finances.
Elle peut aussi être pertinente pour une famille répartie dans plusieurs pays, à condition que chaque transfert soit vérifié selon sa destination et son mode de réception. Dans ce contexte, l’application sert de point de départ pratique, mais la décision finale doit rester fondée sur le récapitulatif présenté au moment de l’opération et sur les besoins précis du proche.
Je serais plus réservé pour une personne qui cherche exclusivement le coût minimal, qui effectue des opérations très fréquentes ou qui veut une vue globale de son argent. Cette personne devrait comparer MoneyGram avec sa banque et d’autres catégories de services avant de s’engager dans une habitude. Elle pourrait préférer une solution intégrée à son compte courant ou un outil spécialisé dans les transferts récurrents.
Je la déconseille également à ceux qui ne prennent pas le temps de relire les informations avant confirmation. Aucun service de transfert ne peut compenser une saisie négligente. Si vous avez tendance à valider rapidement depuis un écran peu confortable, mieux vaut attendre d’être dans un environnement calme, avec les coordonnées exactes du bénéficiaire devant vous.
Mon verdict après l’avoir utilisée
MoneyGram Transferts d'argent est une application financière cohérente avec son objectif : faciliter la préparation d’un transfert depuis un mobile. Son installation gratuite, son ancienneté depuis 2018, sa note moyenne de 4,5 et ses plus de cinq millions d’installations en font une option sérieuse à examiner, sans que ces éléments remplacent la vérification du coût et des conditions de chaque opération.
Ce que je retiens surtout, c’est son intérêt comme outil spécialisé, pas comme solution universelle. Elle gagne lorsque vous avez besoin d’un parcours consacré au transfert et que le destinataire est compatible avec le mode de réception choisi. Elle perd de son intérêt lorsqu’une banque, un portefeuille déjà partagé ou un service plus adapté aux opérations répétées répond mieux à votre situation.
Mon conseil final : utilisez-la si la clarté du transfert et la compatibilité avec votre bénéficiaire passent avant la recherche automatique du tarif le plus bas. Avant chaque confirmation, comparez le montant réellement reçu, relisez l’identité du destinataire et conservez la référence de l’opération. Avec ces précautions, l’application peut devenir un outil pratique et rassurant pour les transferts ponctuels ; sans elles, aucune interface ne rend une décision financière suffisamment sûre.
FAQ sur MoneyGram® : Envoi d'argent
01Qu’est-ce que MoneyGram® Transferts d’argent et à quoi sert l’application ?
MoneyGram® Transferts d’argent est une application mobile destinée à envoyer de l’argent à des proches ou à effectuer certains paiements depuis un smartphone. Selon le pays concerné, le bénéficiaire peut recevoir les fonds sur un compte bancaire, un portefeuille mobile ou les retirer en espèces dans un point MoneyGram. Les options disponibles varient selon la destination et la réglementation locale.
02Comment envoyer de l’argent avec MoneyGram® depuis l’application ?
Après avoir créé un compte et vérifié votre identité si nécessaire, vous devez sélectionner le pays du bénéficiaire, saisir le montant, choisir le mode de réception, puis renseigner les informations demandées. L’application affiche généralement les frais, le taux de change et le montant reçu avant la confirmation. Vérifiez attentivement le nom du destinataire, car une erreur peut retarder ou compliquer le retrait.
03Quels sont les frais et le taux de change appliqués par MoneyGram® ?
Les frais ne sont pas fixes : ils peuvent dépendre du montant envoyé, du pays de destination, du moyen de paiement et du mode de réception choisi. MoneyGram peut également appliquer une marge sur le taux de change. Avant de valider le transfert, l’application présente normalement le coût total ainsi que le montant estimé reçu par le bénéficiaire. Il est conseillé de comparer ces informations avec d’autres services.
04Combien de temps faut-il pour qu’un transfert MoneyGram® arrive ?
Le délai dépend de la méthode sélectionnée. Un retrait en espèces peut parfois être disponible rapidement après l’autorisation du transfert, tandis qu’un versement bancaire ou sur portefeuille mobile peut prendre davantage de temps. Des contrôles de sécurité, des horaires bancaires, les week-ends ou des informations incorrectes peuvent provoquer un retard. Le suivi intégré permet généralement de consulter l’état de l’opération.
05MoneyGram® est-il sécurisé et quelles informations sont nécessaires ?
MoneyGram utilise des mesures de sécurité et des contrôles d’identité pour limiter les fraudes et respecter les obligations réglementaires. L’application peut demander vos coordonnées personnelles, une pièce d’identité ou des informations complémentaires selon le transfert. Ne communiquez jamais votre mot de passe ni les codes de validation. Avant tout envoi, assurez-vous de connaître le bénéficiaire et méfiez-vous des demandes urgentes ou inhabituelles.
Avantages
- Réseau mondial étendu pour envoyer de l’argent dans de nombreux pays.
- Possibilité de choisir entre retrait en espèces et dépôt sur compte.
- Suivi du transfert disponible directement depuis l’application.
- Interface claire
- avec les étapes du transfert faciles à comprendre.
- Plusieurs moyens de paiement proposés selon le pays d’origine.
Inconvénients
- Les frais et le taux de change peuvent varier fortement selon la destination.
- Le montant reçu peut être inférieur après conversion et commissions appliquées.
- Certaines options ne sont pas disponibles dans tous les pays.
- Une vérification d’identité peut être demandée avant ou pendant l’envoi.
- Les délais de réception dépendent du mode choisi et des horaires locaux.

MoneyGram® : Envoi d'argent
Galerie